Domain guenstige-bauzinsen.de kaufen?
Wir ziehen mit dem Projekt
guenstige-bauzinsen.de um.
Sind Sie am Kauf der Domain
guenstige-bauzinsen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain guenstige-bauzinsen.de kaufen?
Wie wird ein Darlehen verbucht?
Ein Darlehen wird in der Buchhaltung als Verbindlichkeit auf der Passivseite der Bilanz erfasst. Gleichzeitig wird der Betrag des Darlehens als liquide Mittel auf der Aktivseite der Bilanz verbucht. Die Zinsen für das Darlehen werden als Aufwand in der Gewinn- und Verlustrechnung ausgewiesen. Bei der Rückzahlung des Darlehens wird der Betrag von der Verbindlichkeit abgezogen und die liquiden Mittel entsprechend reduziert. Es ist wichtig, alle Transaktionen im Zusammenhang mit dem Darlehen sorgfältig zu dokumentieren, um eine korrekte Buchführung sicherzustellen. **
Wie verbucht man ein Darlehen richtig?
Wie verbucht man ein Darlehen richtig? Ein Darlehen wird in der Bilanz als Verbindlichkeit ausgewiesen. Gleichzeitig wird der Darlehensbetrag als liquide Mittel oder Bankguthaben aktiviert. Die Zinsen für das Darlehen werden als Aufwand verbucht und mindern somit den Gewinn. Die Tilgung des Darlehens wird als Reduzierung der Verbindlichkeit gebucht. Es ist wichtig, alle Transaktionen rund um das Darlehen sorgfältig zu dokumentieren und regelmäßig zu überprüfen. **

Ähnliche Suchbegriffe für Verbucht
Top-Angebote
Produkte zum Begriff Verbucht:
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie verbucht man Buchungssätze korrekt und wie werden Weihnachtsgeschenke verbucht?
Buchungssätze werden korrekt verbucht, indem man die entsprechenden Konten und Beträge in der Buchhaltung erfasst. Dabei werden die Soll- und Haben-Seite ausgeglichen, um die Bilanz und Gewinn- und Verlustrechnung korrekt darzustellen. Weihnachtsgeschenke werden in der Regel als Aufwand verbucht, da sie als betriebliche Ausgaben betrachtet werden. Je nach Art der Geschenke können sie in verschiedenen Konten wie z.B. "Geschenke an Kunden" oder "Geschenke an Mitarbeiter" erfasst werden. **
-
Wie werden Geschenke verbucht?
Wie werden Geschenke verbucht? Geschenke werden in der Buchhaltung als Betriebsausgaben verbucht, sofern sie an Geschäftspartner oder Kunden verschenkt werden. Dabei müssen die Kosten für die Geschenke klar und eindeutig dokumentiert werden. Geschenke an Mitarbeiter werden in der Regel als Sachbezüge behandelt und müssen unter Umständen versteuert werden. Es ist wichtig, die steuerlichen Vorschriften für Geschenke zu beachten und diese korrekt in der Buchhaltung zu erfassen. **
-
Wie werden Abschlagszahlungen verbucht?
Abschlagszahlungen werden in der Buchhaltung als Vorauszahlungen für noch nicht erbrachte Leistungen oder Lieferungen behandelt. Sie werden als Verbindlichkeiten auf der Passivseite der Bilanz erfasst, da das Unternehmen noch eine Leistung erbringen muss. Gleichzeitig werden Abschlagszahlungen als Forderungen auf der Aktivseite der Bilanz verbucht, da das Unternehmen bereits eine Zahlung erhalten hat. Bei Fertigstellung der Leistung oder Lieferung werden die Abschlagszahlungen mit den tatsächlichen Kosten verrechnet und entsprechend angepasst. Es ist wichtig, Abschlagszahlungen genau zu dokumentieren und regelmäßig zu überprüfen, um eine korrekte Buchführung sicherzustellen. **
-
Wie verbucht man Verzugszinsen?
Wie verbucht man Verzugszinsen? Verzugszinsen werden in der Regel als Finanzaufwand verbucht und auf einem separaten Konto erfasst. Man sollte sicherstellen, dass die Verzugszinsen korrekt berechnet und dokumentiert werden, um die Buchhaltung ordnungsgemäß zu führen. Zudem sollten die Verzugszinsen in der Gewinn- und Verlustrechnung ausgewiesen werden, um die finanzielle Situation des Unternehmens transparent darzustellen. Es ist wichtig, die gesetzlichen Vorschriften zu beachten und die Verzugszinsen entsprechend zu behandeln, um mögliche rechtliche Konsequenzen zu vermeiden. **
Wie werden Versandkosten verbucht?
Versandkosten werden in der Regel als separate Kostenposition in der Buchhaltung verbucht. Sie werden entweder als direkte Kosten den jeweiligen Produkten zugeordnet oder als indirekte Kosten über ein separates Konto erfasst. Die verbuchten Versandkosten können dann als Betriebsausgaben steuerlich geltend gemacht werden. Es ist wichtig, die Versandkosten klar zu dokumentieren und nachvollziehbar zu verbuchen, um eine ordnungsgemäße Buchführung sicherzustellen. Unternehmen sollten dabei auch darauf achten, dass die Verbuchung der Versandkosten den gesetzlichen Vorgaben entspricht. **
Wie werden Lohnnebenkosten verbucht?
Lohnnebenkosten werden in der Buchhaltung als Aufwand verbucht. Sie werden in der Regel als separate Positionen erfasst, zum Beispiel unter den Konten "Sozialversicherungsbeiträge" oder "Betriebliche Altersvorsorge". Die Höhe der Lohnnebenkosten hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Gehalt der Mitarbeiter und den gesetzlichen Vorgaben. **
Top-Angebote
Produkte zum Begriff Verbucht:
-
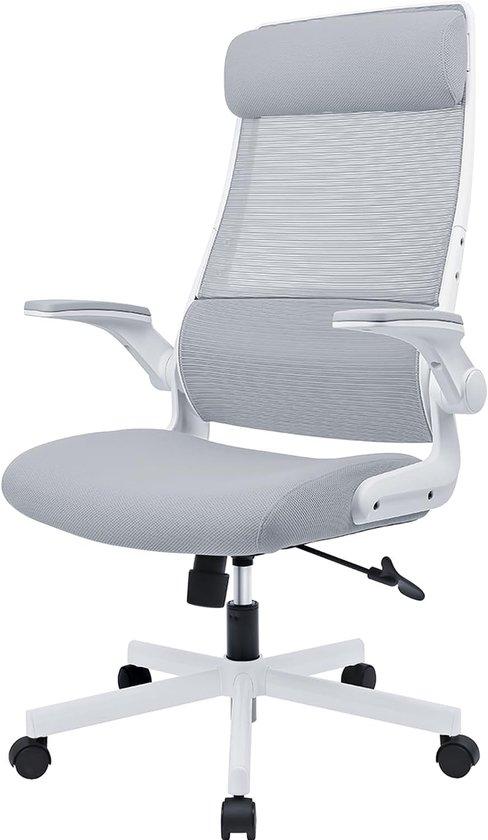
Ergonomischer Schreibtischstuhl mit verstellbarer Kopfstütze, Mesh, faltbare Arm Darlehen, Lend Support, Tilt Funktion, EN 1335, Komfortable MannDie faltbaren Armlehnen bieten zusätzliche Flexibilität, so dass Sie den Stuhl ganz einfach auf Ihren Arbeitsbereich einstellen können. Dieser moderne Bürostuhl ist mit einem atmungsaktiven Mesh-Material ausgestattet, das für eine optimale Belüftung sorgt und es Ihnen ermöglicht, auch bei langen Arbeitszeiten bequem zu sitzen. Mit der verstellbaren Kopfstütze und der Lordosenstütze können Sie den Stuhl perfekt an Ihre Körperhaltung anpassen, was dazu beiträgt, Rückenschmerzen und Nackenbeschwerden zu reduzieren. Die umklappbaren Armlehnen bieten zusätzliche Flexibilität, sodass Sie den Stuhl einfach an Ihren Arbeitsplatz anpassen können. Dank der Neigungsfunktion können Sie sich bei Bedarf entspannt zurücklehnen. Er ist ideal für den Einsatz sowohl zu Hause als auch im Büro.311,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: FinanzierungFinanzierung , Kurzlehrbuch mit eLearning-Kurs , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20240812, Produktform: Kartoniert, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 184, Keyword: Aktiengesellschaft; Außenfinanzierung; Beteiligungsfinanzierung; Bezugsrecht; Derivate; Finanzierungsarten; Finanzierungsregeln; Finanzkennzahlen; Innenfinanzierung; Kapitalerhöhung; Kreditfinanzierung; Leverage-Effekt; Liquidität; Mezzanine Finanzinstrumente; Rentabilität; Termingeschäfte, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 217, Breite: 146, Höhe: 13, Gewicht: 304, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird ein Darlehen verbucht?
Ein Darlehen wird in der Buchhaltung als Verbindlichkeit auf der Passivseite der Bilanz erfasst. Gleichzeitig wird der Betrag des Darlehens als liquide Mittel auf der Aktivseite der Bilanz verbucht. Die Zinsen für das Darlehen werden als Aufwand in der Gewinn- und Verlustrechnung ausgewiesen. Bei der Rückzahlung des Darlehens wird der Betrag von der Verbindlichkeit abgezogen und die liquiden Mittel entsprechend reduziert. Es ist wichtig, alle Transaktionen im Zusammenhang mit dem Darlehen sorgfältig zu dokumentieren, um eine korrekte Buchführung sicherzustellen. **
-
Wie verbucht man ein Darlehen richtig?
Wie verbucht man ein Darlehen richtig? Ein Darlehen wird in der Bilanz als Verbindlichkeit ausgewiesen. Gleichzeitig wird der Darlehensbetrag als liquide Mittel oder Bankguthaben aktiviert. Die Zinsen für das Darlehen werden als Aufwand verbucht und mindern somit den Gewinn. Die Tilgung des Darlehens wird als Reduzierung der Verbindlichkeit gebucht. Es ist wichtig, alle Transaktionen rund um das Darlehen sorgfältig zu dokumentieren und regelmäßig zu überprüfen. **
-
Wie verbucht man Buchungssätze korrekt und wie werden Weihnachtsgeschenke verbucht?
Buchungssätze werden korrekt verbucht, indem man die entsprechenden Konten und Beträge in der Buchhaltung erfasst. Dabei werden die Soll- und Haben-Seite ausgeglichen, um die Bilanz und Gewinn- und Verlustrechnung korrekt darzustellen. Weihnachtsgeschenke werden in der Regel als Aufwand verbucht, da sie als betriebliche Ausgaben betrachtet werden. Je nach Art der Geschenke können sie in verschiedenen Konten wie z.B. "Geschenke an Kunden" oder "Geschenke an Mitarbeiter" erfasst werden. **
-
Wie werden Geschenke verbucht?
Wie werden Geschenke verbucht? Geschenke werden in der Buchhaltung als Betriebsausgaben verbucht, sofern sie an Geschäftspartner oder Kunden verschenkt werden. Dabei müssen die Kosten für die Geschenke klar und eindeutig dokumentiert werden. Geschenke an Mitarbeiter werden in der Regel als Sachbezüge behandelt und müssen unter Umständen versteuert werden. Es ist wichtig, die steuerlichen Vorschriften für Geschenke zu beachten und diese korrekt in der Buchhaltung zu erfassen. **
Ähnliche Suchbegriffe für Verbucht
-
Wie werden Abschlagszahlungen verbucht?
Abschlagszahlungen werden in der Buchhaltung als Vorauszahlungen für noch nicht erbrachte Leistungen oder Lieferungen behandelt. Sie werden als Verbindlichkeiten auf der Passivseite der Bilanz erfasst, da das Unternehmen noch eine Leistung erbringen muss. Gleichzeitig werden Abschlagszahlungen als Forderungen auf der Aktivseite der Bilanz verbucht, da das Unternehmen bereits eine Zahlung erhalten hat. Bei Fertigstellung der Leistung oder Lieferung werden die Abschlagszahlungen mit den tatsächlichen Kosten verrechnet und entsprechend angepasst. Es ist wichtig, Abschlagszahlungen genau zu dokumentieren und regelmäßig zu überprüfen, um eine korrekte Buchführung sicherzustellen. **
-
Wie verbucht man Verzugszinsen?
Wie verbucht man Verzugszinsen? Verzugszinsen werden in der Regel als Finanzaufwand verbucht und auf einem separaten Konto erfasst. Man sollte sicherstellen, dass die Verzugszinsen korrekt berechnet und dokumentiert werden, um die Buchhaltung ordnungsgemäß zu führen. Zudem sollten die Verzugszinsen in der Gewinn- und Verlustrechnung ausgewiesen werden, um die finanzielle Situation des Unternehmens transparent darzustellen. Es ist wichtig, die gesetzlichen Vorschriften zu beachten und die Verzugszinsen entsprechend zu behandeln, um mögliche rechtliche Konsequenzen zu vermeiden. **
-
Wie werden Versandkosten verbucht?
Versandkosten werden in der Regel als separate Kostenposition in der Buchhaltung verbucht. Sie werden entweder als direkte Kosten den jeweiligen Produkten zugeordnet oder als indirekte Kosten über ein separates Konto erfasst. Die verbuchten Versandkosten können dann als Betriebsausgaben steuerlich geltend gemacht werden. Es ist wichtig, die Versandkosten klar zu dokumentieren und nachvollziehbar zu verbuchen, um eine ordnungsgemäße Buchführung sicherzustellen. Unternehmen sollten dabei auch darauf achten, dass die Verbuchung der Versandkosten den gesetzlichen Vorgaben entspricht. **
-
Wie werden Lohnnebenkosten verbucht?
Lohnnebenkosten werden in der Buchhaltung als Aufwand verbucht. Sie werden in der Regel als separate Positionen erfasst, zum Beispiel unter den Konten "Sozialversicherungsbeiträge" oder "Betriebliche Altersvorsorge". Die Höhe der Lohnnebenkosten hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Gehalt der Mitarbeiter und den gesetzlichen Vorgaben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.